記入例
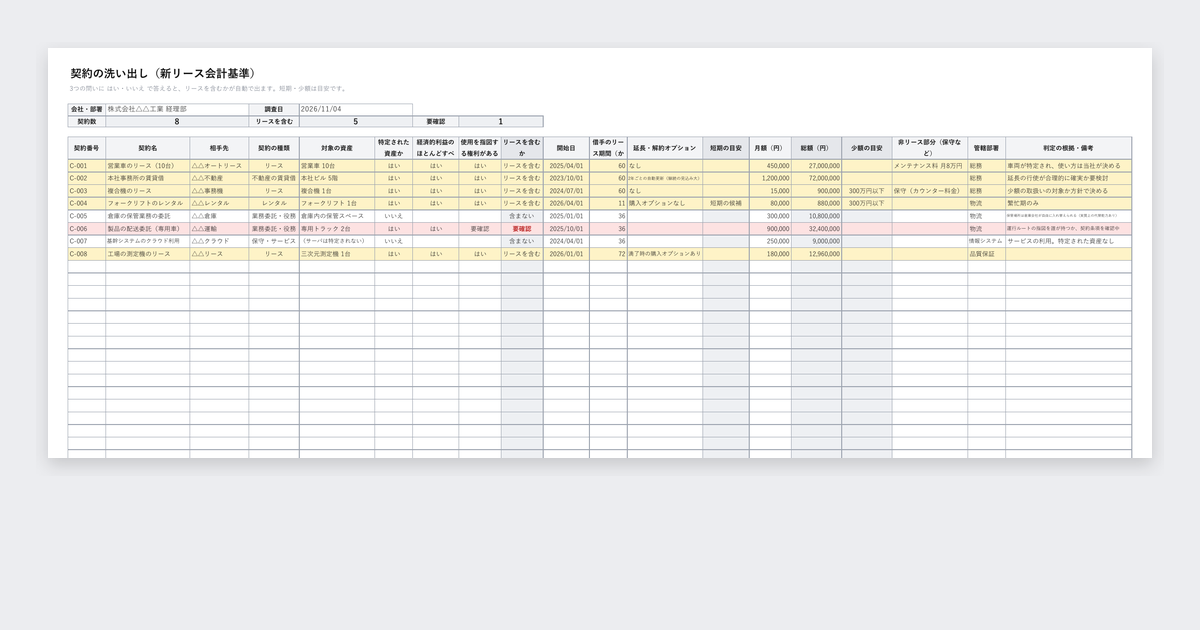
Excel の「記入例」シートと同じ内容です。グレーの列は自動で計算され、すぐ確かめる行は赤、期限の近い行は黄色で表示されます。
契約の洗い出し(新リース会計基準)
3つの問いに はい・いいえ で答えると、リースを含むかが自動で出ます。短期・少額は目安です。
会社・部署株式会社△△工業 経理部
調査日2026/11/04
契約数8
リースを含む5
要確認1
| 契約番号 | 契約名 | 相手先 | 契約の種類 | 対象の資産 | 特定された資産か | 経済的利益のほとんどすべてを得るか | 使用を指図する権利があるか | リースを含むか | 開始日 | 借手のリース期間(か月) | 延長・解約オプション | 短期の目安 | 月額(円) | 総額(円) | 少額の目安 | 非リース部分(保守など) | 管轄部署 | 判定の根拠・備考 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| C-001 | 営業車のリース(10台) | △△オートリース | リース | 営業車 10台 | はい | はい | はい | リースを含む | 2025/04/01 | 60 | なし | 450,000 | 27,000,000 | メンテナンス料 月8万円 | 総務 | 車両が特定され、使い方は当社が決める | ||
| C-002 | 本社事務所の賃貸借 | △△不動産 | 不動産の賃貸借 | 本社ビル 5階 | はい | はい | はい | リースを含む | 2023/10/01 | 60 | 2年ごとの自動更新(継続の見込み大) | 1,200,000 | 72,000,000 | 総務 | 延長の行使が合理的に確実か要検討 | |||
| C-003 | 複合機のリース | △△事務機 | リース | 複合機 1台 | はい | はい | はい | リースを含む | 2024/07/01 | 60 | なし | 15,000 | 900,000 | 300万円以下 | 保守(カウンター料金) | 総務 | 少額の取扱いの対象か方針で決める | |
| C-004 | フォークリフトのレンタル | △△レンタル | レンタル | フォークリフト 1台 | はい | はい | はい | リースを含む | 2026/04/01 | 11 | 購入オプションなし | 短期の候補 | 80,000 | 880,000 | 300万円以下 | 物流 | 繁忙期のみ | |
| C-005 | 倉庫の保管業務の委託 | △△倉庫 | 業務委託・役務 | 倉庫内の保管スペース | いいえ | 含まない | 2025/01/01 | 36 | 300,000 | 10,800,000 | 物流 | 保管場所は倉庫会社が自由に入れ替えられる(実質上の代替能力あり) | ||||||
| C-006 | 製品の配送委託(専用車) | △△運輸 | 業務委託・役務 | 専用トラック 2台 | はい | はい | 要確認 | 要確認 | 2025/10/01 | 36 | 900,000 | 32,400,000 | 物流 | 運行ルートの指図を誰が持つか、契約条項を確認中 | ||||
| C-007 | 基幹システムのクラウド利用 | △△クラウド | 保守・サービス | (サーバは特定されない) | いいえ | 含まない | 2024/04/01 | 36 | 250,000 | 9,000,000 | 情報システム | サービスの利用。特定された資産なし | ||||||
| C-008 | 工場の測定機のリース | △△リース | リース | 三次元測定機 1台 | はい | はい | はい | リースを含む | 2026/01/01 | 72 | 満了時の購入オプションあり | 180,000 | 12,960,000 | 品質保証 |
このテンプレートでできること
- 3つの問いに答えると、リースを含むかを自動で判定
- 借手のリース期間が12か月以内なら「短期の候補」と表示
- リース料総額を自動で計算し、少額の目安(300万円以下)を表示
- 延長・解約オプション・非リース部分(保守など)の欄つき
- 判定の要点・簡便的な取扱い・適用時期の早見表つき
- フィルタ・見出しの固定・A4横の印刷設定済み
こんな方におすすめ
- 新リース会計基準の適用に向けて、契約の棚卸しを始める経理の方
- 不動産の賃貸借・レンタル・業務委託の中に、リースが含まれていないか確かめたい方
- 各部署から契約の情報を集める表を作りたい方
シートの構成
- 使い方
- 入力する列・自動で計算する列の見分け方と手順
- 記入例
- 8契約。リースを含む・含まない・要確認・短期・少額の例
- 契約の洗い出し
- 空欄のシート(100行)
- 判定の要点
- リースを含むかの判定・簡便的な取扱い・適用時期
項目と書き方
| 項目 | 書き方 | 例 |
|---|---|---|
| 特定された資産か | 契約で資産が特定され、相手方が自由に入れ替えられないなら「はい」 | はい |
| 経済的利益のほとんどすべてを得るか | 使用期間を通じて、その資産の使用から生じる利益をほぼ独占するなら「はい」 | はい |
| 使用を指図する権利があるか | どう・何のために使うかを自社が決められるなら「はい」 | はい |
| リースを含むか | 自動。3つとも「はい」なら「リースを含む」、どれか「いいえ」なら「含まない」、ほかは「要確認」 | リースを含む |
| 借手のリース期間(か月) | 解約不能期間に、行使が合理的に確実な延長の期間などを加えた期間 | 60 |
| 短期・少額の目安 | 自動。12か月以内なら「短期の候補」(購入オプションがないことも確認)、総額300万円以下なら「少額の目安」 | 短期の候補 |
作るときの注意
01
「リース」と書いていない契約も洗い出す
不動産の賃貸借、レンタル、業務委託や保管の契約の中に、特定の資産を使う権利が含まれていることがあります。契約の名前ではなく中身で判定します。
02
迷ったら「要確認」にして根拠を残す
相手方が資産を入れ替えられるか、使い方を誰が決めるかなど、判断に迷う点は「要確認」にして、契約書の条項を備考に書いておきます。
03
期間は延長・解約の見込みも入れる
借手のリース期間は、解約不能期間に、行使が合理的に確実な延長オプションの期間などを加えて決めます。更新が通例の契約は注意します。
04
少額の金額は基準の本文にはない
「300万円以下」は旧基準を踏襲する目安として結論の背景に書かれたもので、基準の本文の数値ではありません。社内の方針を決め、監査人と確かめます。
項目の根拠にした規格
- 企業会計基準第34号「リースに関する会計基準」 2024年9月13日公表。26項(リースの識別)・58項(適用時期)
- 企業会計基準適用指針第33号 5〜8項(使用を支配する権利)・20項(短期リース)・22項(少額リース)・BC41・BC43(金額の目安)
よくある質問
いつから適用されますか?
2027年4月1日以後開始する連結会計年度及び事業年度の期首から適用されます。2025年4月1日以後開始する年度からの早期適用もできます。
短期リースはどう判断しますか?
リース開始日に、借手のリース期間が12か月以内で、購入オプションを含まないリースです。シートでは期間だけを見ているので、購入オプションの有無は別に確かめます。
保守料が含まれている契約は?
保守などの非リース部分は、原則としてリース部分と分けて会計処理します。借手は、分けずに合わせて処理することも選べます。非リース部分の欄に内容と金額を書いておきます。
各部署からどうやって情報を集めればよいですか?
このシートを配り、契約名・相手先・対象の資産・期間・金額を書いてもらい、3つの問いの判定は経理で行うと進めやすくなります。
フォームを送信すると、すぐにダウンロードできます