記入例
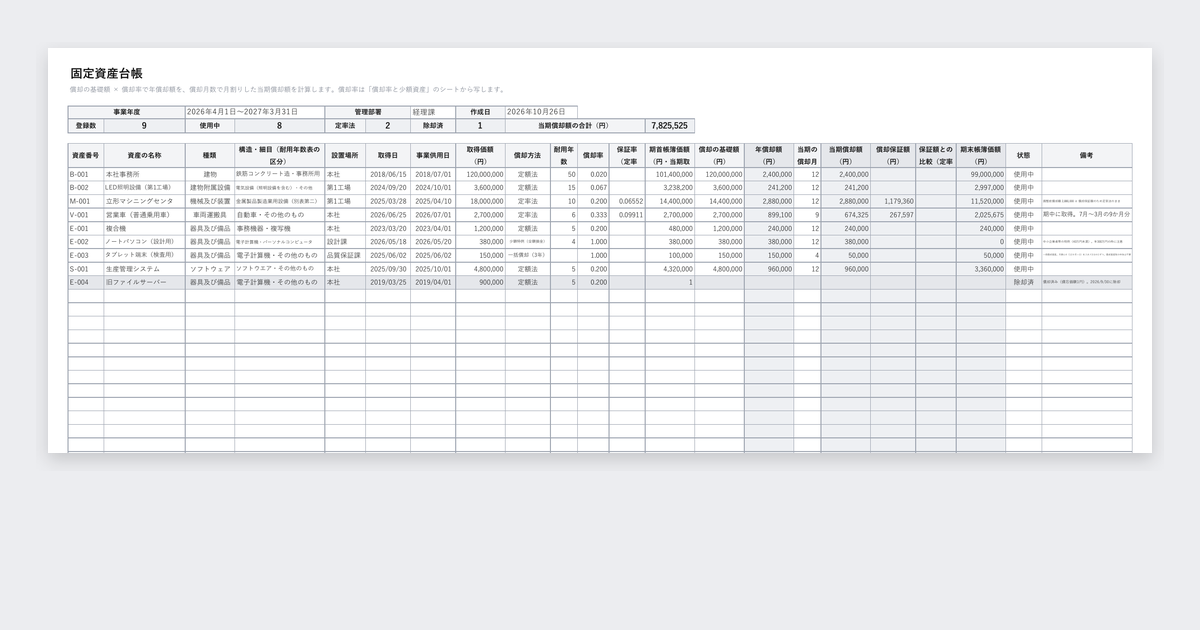
Excel の「記入例」シートと同じ内容です。グレーの列は自動で計算され、すぐ確かめる行は赤、期限の近い行は黄色で表示されます。
固定資産台帳
償却の基礎額 × 償却率で年償却額を、償却月数で月割りした当期償却額を計算します。償却率は「償却率と少額資産」のシートから写します。
事業年度2026年4月1日〜2027年3月31日
管理部署経理課
作成日2026年10月26日
登録数9
使用中8
定率法2
除却済1
当期償却額の合計(円)7,825,525
| 資産番号 | 資産の名称 | 種類 | 構造・細目(耐用年数表の区分) | 設置場所 | 取得日 | 事業供用日 | 取得価額(円) | 償却方法 | 耐用年数 | 償却率 | 保証率(定率法) | 期首帳簿価額(円・当期取得は取得価額) | 償却の基礎額(円) | 年償却額(円) | 当期の償却月数 | 当期償却額(円) | 償却保証額(円) | 保証額との比較(定率法) | 期末帳簿価額(円) | 状態 | 備考 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| B-001 | 本社事務所 | 建物 | 鉄筋コンクリート造・事務所用 | 本社 | 2018/06/15 | 2018/07/01 | 120,000,000 | 定額法 | 50 | 0.020 | 101,400,000 | 120,000,000 | 2,400,000 | 12 | 2,400,000 | 99,000,000 | 使用中 | ||||
| B-002 | LED照明設備(第1工場) | 建物附属設備 | 電気設備(照明設備を含む)・その他 | 第1工場 | 2024/09/20 | 2024/10/01 | 3,600,000 | 定額法 | 15 | 0.067 | 3,238,200 | 3,600,000 | 241,200 | 12 | 241,200 | 2,997,000 | 使用中 | ||||
| M-001 | 立形マシニングセンタ | 機械及び装置 | 金属製品製造業用設備(別表第二) | 第1工場 | 2025/03/28 | 2025/04/10 | 18,000,000 | 定率法 | 10 | 0.200 | 0.06552 | 14,400,000 | 14,400,000 | 2,880,000 | 12 | 2,880,000 | 1,179,360 | 11,520,000 | 使用中 | 調整前償却額 2,880,000 ≧ 償却保証額のため定率法のまま | |
| V-001 | 営業車(普通乗用車) | 車両運搬具 | 自動車・その他のもの | 本社 | 2026/06/25 | 2026/07/01 | 2,700,000 | 定率法 | 6 | 0.333 | 0.09911 | 2,700,000 | 2,700,000 | 899,100 | 9 | 674,325 | 267,597 | 2,025,675 | 使用中 | 期中に取得。7月〜3月の9か月分 | |
| E-001 | 複合機 | 器具及び備品 | 事務機器・複写機 | 本社 | 2023/03/20 | 2023/04/01 | 1,200,000 | 定額法 | 5 | 0.200 | 480,000 | 1,200,000 | 240,000 | 12 | 240,000 | 240,000 | 使用中 | ||||
| E-002 | ノートパソコン(設計用) | 器具及び備品 | 電子計算機・パーソナルコンピュータ | 設計課 | 2026/05/18 | 2026/05/20 | 380,000 | 少額特例(全額損金) | 4 | 1.000 | 380,000 | 380,000 | 380,000 | 12 | 380,000 | 0 | 使用中 | 中小企業者等の特例(40万円未満)。年300万円の枠に注意 | |||
| E-003 | タブレット端末(検査用) | 器具及び備品 | 電子計算機・その他のもの | 品質保証課 | 2025/06/02 | 2025/06/02 | 150,000 | 一括償却(3年) | 1.000 | 100,000 | 150,000 | 150,000 | 4 | 50,000 | 50,000 | 使用中 | 一括償却資産。月数に4(12か月÷3)を入れて3分の1ずつ。償却資産税の申告は不要 | ||||
| S-001 | 生産管理システム | ソフトウェア | ソフトウエア・その他のもの | 本社 | 2025/09/30 | 2025/10/01 | 4,800,000 | 定額法 | 5 | 0.200 | 4,320,000 | 4,800,000 | 960,000 | 12 | 960,000 | 3,360,000 | 使用中 | ||||
| E-004 | 旧ファイルサーバー | 器具及び備品 | 電子計算機・その他のもの | 本社 | 2019/03/25 | 2019/04/01 | 900,000 | 定額法 | 5 | 0.200 | 1 | 除却済 | 償却済み(備忘価額1円)。2026/9/30に除却 |
このテンプレートでできること
- 償却の基礎額 × 償却率で年償却額を、期首帳簿価額 − 当期償却額で期末帳簿価額を自動で計算
- 期中に使い始めた資産は、償却月数から当期の償却額を月割りで自動計算
- 定率法の償却保証額を計算し、改定償却率に切り替える年を自動で表示
- 定額法・200%定率法の償却率・改定償却率・保証率の早見表つき(耐用年数2〜20年)
- 10万円未満・20万円未満・中小企業者等の40万円未満の取扱いの早見表つき
- フィルタ・見出しの固定・A4横の印刷設定済み
こんな方におすすめ
- 固定資産と減価償却を Excel で管理している中小企業の経理の方
- 決算のたびに償却額を電卓で計算し、手間とミスに困っている方
- パソコンなど少額の資産の扱い(一括償却・少額特例)を整理したい方
シートの構成
- 使い方
- 入力する列・自動で計算する列の見分け方と手順
- 記入例
- 9資産分。定額法・定率法・期中取得・一括償却・少額特例・除却の例を含む
- 固定資産台帳
- 空欄の台帳(100行)。1行1資産で入れていく
- 償却率と少額資産
- 償却率表・主な耐用年数・少額の資産の取扱い・定率法の計算
項目と書き方
| 項目 | 書き方 | 例 |
|---|---|---|
| 種類・構造・細目 | 耐用年数省令の別表の区分に合わせて書く | 器具及び備品/電子計算機・パーソナルコンピュータ |
| 事業供用日 | 実際に使い始めた日。償却はこの日から始まる | 2026/07/01 |
| 耐用年数・償却率 | 耐用年数は別表で確かめ、償却率は早見表から写す | 6年・0.333 |
| 償却の基礎額 | 定額法は取得価額、定率法は期首帳簿価額(初年度は取得価額)。定率法で償却保証額を下回った年からは改定取得価額 | 2,700,000 |
| 当期の償却月数 | 使い始めた月から期末までの月数(1か月未満は1か月)。一括償却は12か月の事業年度で4を入れる | 9 |
| 当期償却額 | 自動。年償却額 × 償却月数 ÷ 12 | 674,325 |
| 期末帳簿価額 | 自動。期首帳簿価額 − 当期償却額。当期に取得した資産は期首帳簿価額に取得価額を入れる | 2,025,675 |
| 保証額との比較 | 自動。定率法で年償却額が償却保証額を下回ると「保証額未満」(黄色)。その年から改定取得価額 × 改定償却率に切り替える | 保証額未満 |
作るときの注意
01
耐用年数は細目まで確かめる
同じパソコンでも、サーバー用は5年、それ以外は4年です。機械及び装置は業種ごとの別表第二で決まります。構造・細目の列に、別表のどの区分かを書いておきます。
02
定率法は保証額を毎年比べる
調整前償却額(期首帳簿価額 × 償却率)が償却保証額を下回ると「保証額未満」と出ます。その年から改定取得価額 × 改定償却率で計算するので、償却の基礎額と償却率を書き換えます。
03
最後は1円を残す
償却を続けて帳簿価額が1円になったら止めます(備忘価額)。除却や売却のときに、残りの1円を処理します。
04
償却資産税の申告にも使う
毎年1月1日に持っている償却資産は、1月31日までに市町村へ申告します。設置場所の列を残しておくと、申告の作業が楽になります。
項目の根拠にした規格
- 法人税法施行令48条の2・53条 平成19年4月1日以後に取得した資産の償却方法(定額法・定率法)と、選ばなかったときの法定償却方法(e-Gov 法令検索)
- 法人税法施行令59条・61条 事業年度の中途で使い始めた資産の月割り、償却の累積額の上限(1円まで)
- 減価償却資産の耐用年数等に関する省令 別表第一〜第三・第八・第十 耐用年数(別表第一〜第三)、定額法の償却率(別表第八)、200%定率法の償却率・改定償却率・保証率(別表第十)
- 法人税法施行令133条・133条の2、租税特別措置法67条の5 10万円未満の少額の減価償却資産、20万円未満の一括償却資産、中小企業者等の少額減価償却資産の特例(国税庁タックスアンサー No.5403・No.5408)
手作業を減らすなら
よくある質問
当期償却額に1円未満の端数が出るときは?
表示は円単位に丸めて出ます。決算で計上する額は、自社の端数処理のルールに合わせて決めてください。
定率法で改定償却率に切り替える年は?
保証額との比較の列に「保証額未満」と出た年です。その年から、償却の基礎額に改定取得価額(その年の期首帳簿価額)、償却率に改定償却率を入れます。
10万円未満の資産も載せますか?
全額をその年の費用にした少額の資産は、台帳に載せなくても構いません。管理のために載せる場合は、償却方法を「少額特例」などにして分けます。
請求書から取得価額を拾うのが大変です。
見積書や請求書から品名・金額・納品日を AI-OCR で読み取れば、台帳への転記が要らなくなります。
フォームを送信すると、すぐにダウンロードできます